
Die Schuldenparty geht weiter – doch die Zentralbanken verlassen den Saal
Die weltweite Verschuldung wächst weiter. Doch gemessen im Verhältnis zur Wirtschaftsleistung bleibt die Belastung erstaunlich stabil – während sich gleichzeitig die Rolle der Zentralbanken verändert.
Ende März erreichte die globale Schuldenlast laut Institute of International Finance (IIF) mit 353 Billionen US-Dollar ein neues Rekordhoch. Allein im ersten Quartal nahm die Verschuldung um über 4,4 Billionen Dollar zu. Es war der stärkste Anstieg seit Mitte 2025.
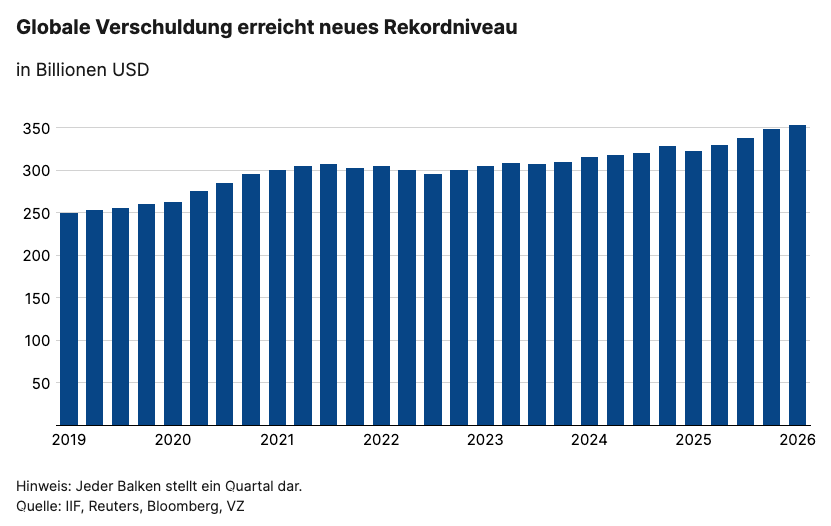
Diese Entwicklung setzt einen langfristigen Trend fort: Bereits 2025 waren die globalen Schulden auf rund 348 Billionen US-Dollar gestiegen. Haupttreiber waren einmal mehr die Staaten, allen voran China, die USA und die Eurozone, die für einen Grossteil des Anstiegs verantwortlich waren.
Die Schuldenquote bleibt erstaunlich stabil
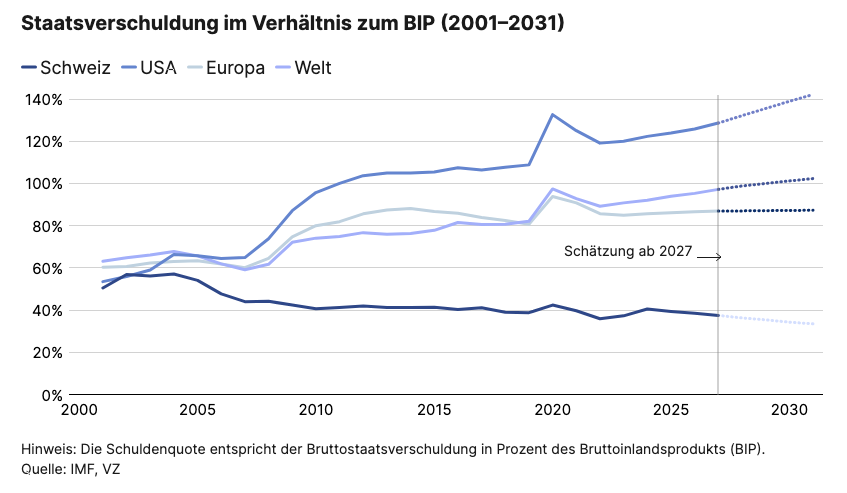
Auf den ersten Blick wirkt diese Entwicklung alarmierend. Doch für die wirtschaftliche Einordnung greift der Blick auf die absoluten Schulden zu kurz. Entscheidend ist vielmehr, wie gross die Schulden im Verhältnis zur Wirtschaftsleistung sind. Genau hier setzt die Schuldenquote an. Sie misst die Verschuldung eines Landes in Prozent des Bruttoinlandprodukts (BIP).
Der Zusammenhang lässt sich einfach erklären: Eine hohe Verschuldung wird nur dann zum Problem, wenn sie nicht mehr tragbar ist. Wie bei einem privaten Haushalt kommt es nicht auf die absolute Höhe der Schulden an, sondern darauf, ob Einkommen und Vermögen ausreichen, um Zinsen und Rückzahlungen zu leisten. Für Staaten bedeutet das:
- Je stärker die Wirtschaft wächst, desto besser lassen sich Schulden tragen
- Steigt das BIP, kann die Schuldenquote selbst bei zunehmender Verschuldung stabil bleiben oder sogar sinken
- Für Investoren ist die Schuldenquote deshalb ein zentraler Indikator für die Kreditwürdigkeit eines Landes
Genau das zeigt sich aktuell auf globaler Ebene: Trotz Rekordwerten bei den absoluten Schulden bleibt die Verschuldung relativ zur Wirtschaftsleistung bemerkenswert stabil.
Grosse Unterschiede zwischen den Ländern
Die stabile globale Schuldenquote verdeckt jedoch grosse Unterschiede zwischen den einzelnen Ländern. In den USA ist die Schuldenquote seit den 2000er-Jahren stark gestiegen und liegt inzwischen bei über 120 Prozent des BIP mit weiter steigender Tendenz. Westeuropa bewegt sich dagegen seit mehreren Jahren relativ stabil im Bereich von rund 80 bis 90 Prozent. Die Schweiz sticht besonders hervor: Hier ist die Schuldenquote langfristig gesunken und liegt heute bei rund 40 Prozent. Ein wichtiger Grund dafür ist die Schuldenbremse, die Bund und Politik zu einer disziplinierten Haushaltführung verpflichtet.
Luca Liebi, Anlage-Experte, VZ VermögensZentrumZentralbanken ziehen sich zunehmend als Grosskäufer zurück und überlassen einen grösseren Teil der Finanzierung wieder dem Markt.
Zentralbanken als wichtige Gläubiger
Ein Teil der Staatsschulden wird heute direkt von den Zentralbanken selbst gehalten. In den USA hielt die Federal Reserve vor der Pandemie rund 10 bis 12 Prozent der ausstehenden Staatsanleihen. Im Zuge der Anleihenkaufprogramme stieg dieser Anteil bis 2021 deutlich auf knapp 20 Prozent. Seither hat das Fed ihre Bestände wieder reduziert, aktuell liegt der Anteil bei rund 11 Prozent. Der neue Fed-Chef Kevin Warsh prüft zudem eine weitere Reduktion der Bilanz, die aktuell noch rund 6,7 Billionen US-Dollar umfasst.
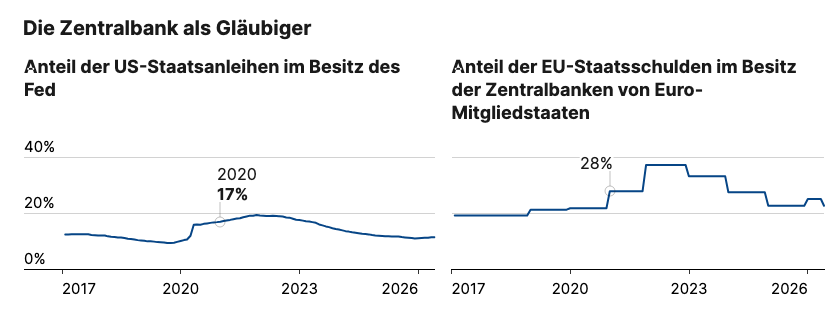
In der Eurozone ist der Einfluss der EZB noch grösser: Der Anteil der von der Zentralbank gehaltenen Staatsanleihen stieg von rund 19 Prozent vor der Pandemie auf über 35 Prozent im Jahr 2021. Inzwischen ist auch hier ein Rückgang zu beobachten. Zuletzt lag der Anteil wieder im Bereich von rund 23 Prozent.
Fazit
Die globale Verschuldung hat neue Rekordwerte erreicht und dürfte weiter steigen. Entscheidend ist jedoch, dass die Schulden im Verhältnis zur Wirtschaftsleistung bislang weitgehend stabil geblieben sind. Gleichzeitig verändert sich die Struktur der Schuldenmärkte von Staaten: Zentralbanken ziehen sich zunehmend als Grosskäufer zurück und überlassen einen grösseren Teil der Finanzierung wieder dem Markt. Für Anleger bedeutet das ein Umfeld mit tendenziell höheren Zinsen und grösserer Volatilität. Allerdings bleibt ein wichtiges Sicherheitsnetz bestehen: In wirtschaftlich schwierigen Phasen verfügen Zentralbanken weiterhin über die Möglichkeit, erneut als Käufer aufzutreten und die Märkte zu stabilisieren.
