
Euro-Sturm: Sieben Schweizer Anlagen mit Wetterschutz
Der Euro hat gegenüber dem Franken innert weniger Tage rund zwei Rappen verloren, und die Sorgen um Europas Schulden nehmen wieder zu. Die Erinnerung an die Euro-Krise kehrt zurück. Welche Anlagen jetzt Schutz bieten könnten.
Für Schweizer Anleger stellt sich die Frage, welche Anlagen sich bei einem stärkeren Franken und neuen Euro-Sorgen als besonders robust erweisen könnten. Historische Vergleiche liefern zwar keine Garantie für die Zukunft, geben aber Anhaltspunkte.
Andreas Paciorek, Anlage-Experte VZ VermögensZentrumFür Schweizer Anleger stellt sich die Frage, welche Anlagen sich bei einem stärkeren Franken und neuen Euro-Sorgen als besonders robust erweisen könnten.
Sieben Titel, die dem Euro-Sturm trotzen könnten
Aus dem historischen Rückblick lässt sich kein einfaches Erfolgsrezept ableiten. Die folgenden sieben Anlagen sind daher nicht als abschliessende Liste zu verstehen, sondern als Beispiele für unterschiedliche Schutzmechanismen – von defensiven Qualitätsaktien über Binnenwerte bis hin zu Gold.
Einordnung
Ob aus dem Euro-Sturm ein Orkan wird, ist offen – und es gibt auch beruhigende Faktoren: Die Weltwirtschaft läuft, KI bleibt eine treibende Kraft, und sollte der Iran-Konflikt eingehegt werden, könnte auch die Inflation schneller sinken und den Notenbanken mehr Handlungsspielraum geben. Die EZB verfügt zudem mit dem TPI (Transmission Protection Instrument, ein Programm für gezielte Anleihekäufe gegen ungerechtfertigte Renditeausweitungen) über ein Notfallwerkzeug. Für Anleger gilt: Wer bereits breit diversifiziert investiert ist, braucht sein Depot deshalb nicht umzukrempeln. Wer die Euro-Sorgen gezielt absichern möchte, findet bei defensiven Schweizer Qualitätswerten, Binnenwerten und Gold einige mögliche Schutzschilde. Historisch haben sich breit diversifizierte Aktienmärkte trotz zwischenzeitlicher Krisen über die Zeit nach oben entwickelt.
Was die Märkte beunruhigt
Zwischen dem 30. September und dem 2. Oktober fiel der Euro gemäss EZB-Referenzkurs von 94.78 auf 92.79 Rappen. Am 5. Oktober notierte er mit 93.11 Rappen nur leicht höher. Noch deutlicher spricht ein anderer Gradmesser. Die Kosten für die Absicherung französischer Staatsanleihen gegen einen Zahlungsausfall (Credit Default Swaps, kurz CDS) sind in den vergangenen Tagen stark gestiegen. Anfang Oktober erreichten die fünfjährigen CDS je nach Datenanbieter rund 80 bis 84 Basispunkte und damit den höchsten Stand seit 2013. Der Brandherd liegt diesmal nicht in Athen, sondern in Paris. Frankreichs Staatsverschuldung lag bereits im ersten Quartal bei rund 117,6 Prozent der Wirtschaftsleistung. Die EU-Kommission erwartet für 2026 rund 118,1 Prozent und für 2027 mehr als 120 Prozent. Vor den Präsidentschaftswahlen 2027 ist die Politik weitgehend blockiert. Die Rendite zehnjähriger französischer Staatsanleihen stieg zeitweise auf knapp 5 Prozent, den höchsten Stand seit 2002. Der Renditeaufschlag gegenüber deutschen Bundesanleihen weitete sich zeitweise zuletzt auf knapp 1,6 Prozentpunkte aus und erreichte damit den höchsten Stand seit der Euro-Schuldenkrise. Eine zusätzliche Hürde ist die Inflation: Sie lag im Euroraum im September bei 3,8 Prozent, getrieben von den Energiepreisen. Die EZB hat deshalb weniger Spielraum, mit tieferen Zinsen zu stützen, und hob den Einlagesatz im September sogar auf 2,5 Prozent an. Kapital sucht derweil sichere Häfen – auch den Franken. Für Schweizer Exporteure mit Kosten in Franken und Erlösen in Euro ist das eine Belastung.
Rückblick: So lief die Euro-Krise 2011
2011 wertete sich der Franken von rund 1.20 Franken pro Euro Ende Juni bis fast auf Parität am 9. August auf, bis die SNB am 6. September einen Mindestkurs von 1.20 Franken festlegte. Der SMI verlor im Gesamtjahr rund 8 Prozent, der DAX rund 16 Prozent, der französische CAC 40 noch mehr – jeweils in Lokalwährung. Für Schweizer Anleger fiel das Minus bei den Euro-Indizes wegen des schwächeren Euro sogar noch etwas grösser aus. Während sich defensive Schwergewichte wie Roche, Novartis und Nestlé vergleichsweise gut hielten, gerieten konjunktursensible Titel wie ABB, Holcim und Logitech deutlich stärker unter Druck. Gold markierte im September 2011 ein damaliges Rekordhoch von gut 1900 Dollar je Unze.
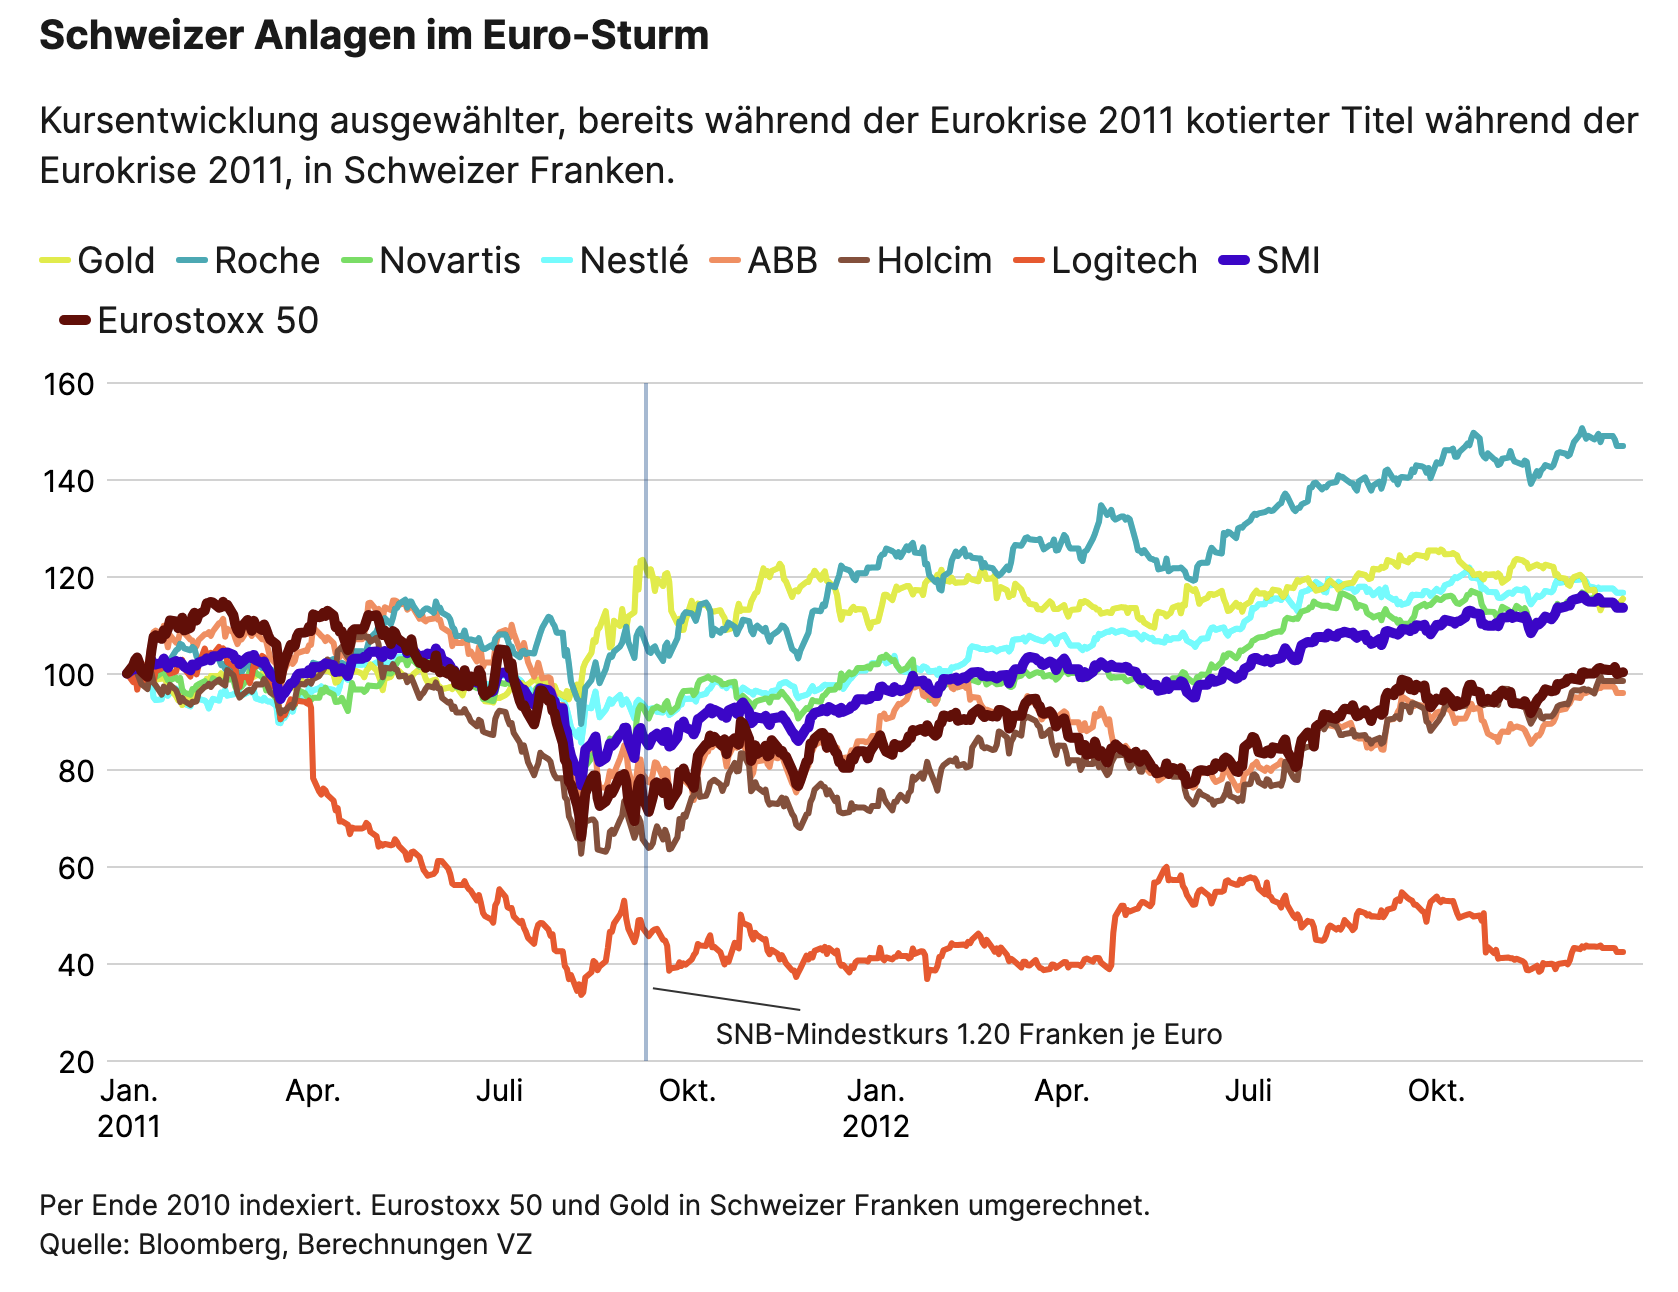
Seit der Eurokrise hat sich allerdings vieles verändert. Gerade ABB hat heute mit den KI-Investitionen einen starken Treiber im Rücken: ABB meldete im zweiten Quartal Rekordaufträge, im Geschäft mit Rechenzentren stiegen die Bestellungen dreistellig. Holcim wiederum ist seit der Abspaltung des US-Geschäfts (Amrize) stärker auf Europa und Lateinamerika ausgerichtet. Ein weiterer Unterschied: 2011 standen Deflationsängste und eine schwache Konjunktur im Vordergrund, heute sorgen hohe Energiepreise, Inflation und steigende Zinsen für Unruhe. Deshalb dürfte sich das Muster von damals nicht eins zu eins wiederholen.
